La pregunta llega al teléfono casi todas las semanas, y casi siempre con la misma formulación: «a mí esto no me afecta, ¿verdad?». La respuesta corta es que probablemente sí le afecta. La larga ocupa el resto de este artículo, porque las excepciones existen, son pocas y se confunden con facilidad.
Antes de nada, las dos fechas que ordenan todo lo demás: el 1 de enero de 2027 para las sociedades que tributan por el Impuesto sobre Sociedades, y el 1 de julio de 2027 para el resto de obligados. Si en algún sitio has leído 2026, estabas mirando el calendario anterior al Real Decreto 254/2025, que corrió los plazos un año largo.
La regla general: casi todo el mundo entra
El reglamento parte de una premisa amplia. Quien desarrolle una actividad económica en territorio español y tenga obligación de expedir facturas necesita un sistema informático de facturación que cumpla el reglamento Verifactu. Da igual el tamaño: una sociedad con cuarenta empleados y un autónomo que factura a tres clientes están en el mismo saco.
Lo que cambia no es quién entra, sino qué tiene que hacer su programa. El sistema debe generar por cada factura un registro firmado electrónicamente, encadenado con el registro anterior mediante una huella digital, con su código QR impreso en el documento y con capacidad de remitirlo a la sede electrónica de la Agencia Tributaria. Un talonario de facturas en papel ya no vale. Una plantilla de Excel, tampoco.
Conviene deshacer aquí un equívoco frecuente. Esto no es lo mismo que la factura electrónica obligatoria entre empresas que impulsa la ley Crea y Crece. Son dos normas distintas, con calendarios distintos, que llegan a la vez y se mezclan en las conversaciones de sobremesa. Una regula cómo tu programa registra lo que facturas; la otra, en qué formato se intercambian las facturas entre empresas.
Quién está exento de Verifactu de verdad
Los que ya están en el SII
Esta es la exención más clara y la que más tranquiliza a quien la descubre. Las empresas acogidas al Suministro Inmediato de Información —grandes facturaciones, grupos de IVA, inscritos en el REDEME— ya remiten sus libros registro a Hacienda casi en tiempo real. Exigirles además Verifactu sería pedir dos veces lo mismo, así que quedan exentos.
Cuidado con un detalle: estar en el SII de forma voluntaria también cuenta, pero salirse del SII te devuelve al grupo de los obligados. No es un salvoconducto permanente.
Módulos: el malentendido más repetido
Mucho autónomo en estimación objetiva da por hecho que los módulos le eximen. No es así, y la confusión tiene una raíz razonable.
Quien vende a consumidor final no siempre tiene que expedir factura; le basta con el ticket, salvo que el cliente la pida. Esa parte es cierta. Pero en el momento en que alguien pide factura —y en hostelería pasa todos los días, con la comida de empresa y con el representante que come el menú del día— hay que dársela El ticket tiene la misma consideracion fiscal que una factura y tambien se tiene que enviar., y esa factura tiene que salir de un sistema conforme a Verifactu. La exención no es del régimen fiscal: es de operaciones concretas, y basta con una sola operación facturada para necesitar el programa.
El resultado práctico es que un bar en módulos necesita el mismo terminal adaptado que el bar de al lado, que tributa en estimación directa.
País Vasco y Navarra van por su cuenta
Los territorios forales tienen normativa propia. En el País Vasco rige TicketBAI, que persigue lo mismo con especificaciones técnicas diferentes, y Navarra ha seguido su propio camino. Quien tenga la actividad allí se rige por esa normativa, no por el reglamento estatal. Para un negocio con locales a los dos lados de la frontera administrativa, esto significa convivir con dos sistemas, y merece una conversación con el asesor antes de comprar nada.
Las facturas exentas de IVA no están exentas de esto
Una exención no arrastra a la otra. Un fisioterapeuta, una academia o una aseguradora emiten facturas sin IVA repercutido, y esas facturas entran igual: el registro hay que generarlo, firmarlo y encadenarlo. Son dos planos distintos de la normativa y no se tocan.
Cómo saber en cuál de los dos grupos estás
Cuatro preguntas resuelven el noventa por ciento de los casos:
- ¿Presentas los libros registro a través del SII? Si la respuesta es sí, estás fuera mientras sigas en él.
- ¿Tu actividad se desarrolla en País Vasco o en Navarra? Entonces te toca la normativa foral, no la estatal.
- ¿Expides alguna factura, aunque sea una al año? Si la respuesta es sí, necesitas un sistema conforme a Verifactu.
- ¿Tributas por el Impuesto sobre Sociedades? Eso no cambia si entras, cambia cuándo: enero de 2027 en lugar de julio.
Si lo que buscas es el detalle perfil por perfil —autónomo en estimación directa, autónomo en módulos, sociedad limitada, comunidad de bienes—, lo desglosamos en quién está obligado a tener Verifactu. El diez por ciento restante son los casos raros de verdad —actividades con normativa sectorial propia, situaciones mixtas, negocios a caballo entre regímenes— y ahí la respuesta la tiene el asesor fiscal, no el comercial de un proveedor de software. Nosotros vendemos terminales y programas de gestión, y aun así lo decimos: para una duda de encaje normativo, pregunta primero a quien te lleva la contabilidad.
Si no estás exento, qué tiene que hacer tu programa para cumplir con Verifactu
La lista de requisitos técnicos es corta de enunciar y larga de implementar:
- Un identificador único por factura y un registro de facturación por cada una.
- Firma electrónica del registro y encadenamiento con el anterior, de forma que alterar uno rompa la cadena.
- Código QR verificable impreso en la factura y en el ticket.
- Envío a la sede electrónica de la AEAT, de forma inmediata o bajo demanda según la modalidad elegida.
- Conservación accesible y legible de los registros durante el plazo que marca la norma.
- Un registro de eventos que deje constancia de anulaciones, rectificaciones y accesos.
Para adaptarse, el orden que funciona es este. Primero, preguntar al proveedor actual si su versión ya cumple y pedirle la declaración responsable por escrito, no de palabra. Si la respuesta se parece a «estamos en ello», conviene un plazo concreto. Después, montar el sistema y probarlo con datos reales del negocio durante unos días, antes del salto. Y por último, la formación del personal, que es lo que más se pospone y lo que más caro sale posponer.
Las prisas de última hora tienen un coste que no aparece en ningún presupuesto. En las semanas previas a cada plazo, los proveedores serios tienen la agenda de instalaciones llena y los que no la tienen llena suelen ser los que no deberías contratar.
Qué pasa si lo dejas correr
El régimen sancionador apunta en dos direcciones. Al fabricante que comercialice programas que permitan alterar registros, con multas que llegan a los 150.000 euros por ejercicio y tipo de programa. Y al negocio que use un sistema no conforme, con sanciones de hasta 50.000 euros por ejercicio.
La cifra asusta y rara vez se aplica en su tramo alto a un negocio pequeño. Lo que sí ocurre con frecuencia es lo otro: una inspección que encuentra un sistema sin encadenar y que, a partir de ahí, mira con lupa todo lo demás.
Dudas sobre Verifactu que nos llegan al teléfono
Tengo un TPV de hace seis años, ¿me sirve?
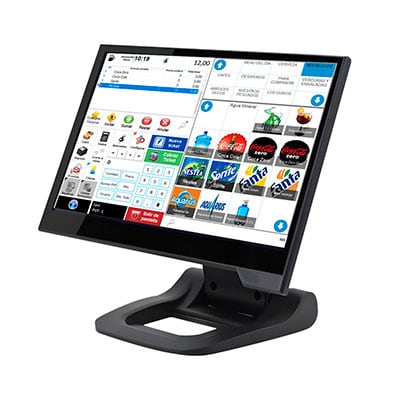
El hardware probablemente sí, el software casi seguro que no. En muchas instalaciones basta con actualizar el programa y mantener la caja, la impresora y el cajón portamonedas. Antes de aceptar un presupuesto de renovación completa, pregunta si el equipo aguanta la nueva versión.
Facturo cuatro o cinco veces al año, ¿de verdad necesito esto?
Sí. La norma no fija un umbral mínimo de facturas. Lo que sí cambia es la solución razonable: para ese volumen no hace falta un sistema de gestión completo.
¿Puedo quedarme con el papel para los tickets?
El ticket sigue existiendo, pero tiene que salir de un sistema conforme y llevar su código QR. Lo que desaparece es el talonario suelto sin ningún programa detrás.
¿Dónde miro la versión oficial de todo esto?
En la sede electrónica de la Agencia Tributaria, que publica los requisitos, las especificaciones técnicas y las preguntas frecuentes. Es la única fuente que se actualiza cuando la normativa cambia, y en este asunto ha cambiado ya más de una vez.